در بسیاری از تصمیمهای اقتصادی، اولین چیزی که توجه افراد را به خود جلب میکند، یک عدد است؛ مبلغ وام، نرخ سود سپرده، قیمت یک دارایی، میزان بازده سرمایهگذاری یا مبلغ قسط ماهانه. با این حال، یک عدد بهتنهایی معمولاً نمیتواند تصویر کاملی از یک تصمیم مالی ارائه دهد.
تفاوت میان یک انتخاب مناسب و یک انتخاب پرهزینه، گاهی تنها در چند محاسبه ساده مشخص میشود.
برای مثال، ممکن است دو وام مبلغ یکسانی داشته باشند، اما به دلیل تفاوت در مدت بازپرداخت، نرخ سود یا نحوه محاسبه اقساط، هزینه نهایی آنها متفاوت باشد. همین موضوع درباره سپردهگذاری، سرمایهگذاری و حتی معاملات بازارهای مالی نیز صدق میکند.
در سالهای اخیر، توسعه ابزارهای دیجیتال باعث شده انجام این محاسبات سادهتر شود. محاسبهگرهای مالی آنلاین تلاش میکنند فرمولها و محاسبات پیچیدهتر را به فرآیندی ساده تبدیل کنند تا کاربر بتواند پیش از تصمیمگیری، سناریوهای مختلف را بررسی کند.
تصمیم مالی بدون محاسبه چه ریسکی دارد؟
تصمیمهای مالی معمولاً با یک انتخاب بین چند گزینه همراه هستند.
فردی که قصد دریافت وام دارد، باید میان مبلغهای مختلف و دورههای بازپرداخت متفاوت انتخاب کند. سرمایهگذاری که قصد سپردهگذاری دارد، ممکن است چند نرخ سود و دوره مختلف را مقایسه کند. معاملهگر نیز باید مشخص کند چه میزان از سرمایه خود را در معرض ریسک قرار دهد.
مشکل زمانی ایجاد میشود که تصمیم تنها براساس برداشت اولیه گرفته شود.
عبارتهایی مانند «سود ۲۰ درصد»، «وام با قسط مناسب» یا «بازده بالا» بدون محاسبه دقیق نمیتوانند معیار کاملی برای تصمیمگیری باشند.
یک تصمیم مالی زمانی قابل بررسیتر میشود که بتوان آن را به اعداد مشخص تبدیل کرد.
به همین دلیل، محاسبه یکی از سادهترین مراحل مدیریت مالی است که در بسیاری از مواقع نادیده گرفته میشود.
نرخ سود همیشه به معنای هزینه واقعی نیست
یکی از نمونههای مهم، دریافت وام است.
فرض کنیم فردی قصد دریافت تسهیلاتی با نرخ سود مشخص را دارد. ممکن است در نگاه اول، نرخ سود اعلامشده مهمترین معیار به نظر برسد؛ اما برای ارزیابی واقعی باید موارد دیگری مانند مبلغ هر قسط، تعداد اقساط و مجموع بازپرداخت نیز بررسی شود.
در وامهای اقساطی، اصل بدهی بهتدریج کاهش پیدا میکند. بنابراین محاسبه هزینه واقعی تأمین مالی با یک تقسیم ساده متفاوت است.
به همین دلیل، استفاده از محاسبه سود وام میتواند تصویر دقیقتری از هزینه یک تسهیلات ایجاد کند.
برای نمونه، فردی که ۲۰۰ میلیون تومان وام دریافت میکند، تنها نباید بپرسد «نرخ سود چقدر است؟»؛ بلکه باید بداند در پایان دوره چه مبلغی پرداخت خواهد کرد و هر ماه چه مقدار از درآمد او صرف بازپرداخت خواهد شد.
این نگاه، تصمیمگیری درباره وام را از یک تصمیم احساسی به یک مقایسه عددی تبدیل میکند.
چرا محاسبه اقساط وام اهمیت دارد؟
مبلغ قسط ماهانه یکی از مهمترین عواملی است که باید پیش از دریافت وام بررسی شود.
ممکن است یک تسهیلات به دلیل مبلغ بالا جذاب به نظر برسد، اما قسط آن با جریان نقدی ماهانه متقاضی سازگار نباشد.
در مقابل، افزایش دوره بازپرداخت ممکن است مبلغ قسط را کاهش دهد، اما مجموع هزینه پرداختی را افزایش دهد.
بنابراین انتخاب مدت بازپرداخت مناسب، نیازمند بررسی همزمان دو متغیر است:
فشار پرداخت ماهانه و هزینه کل تأمین مالی.
یک محاسبهگر اقساط وام میتواند بررسی این سناریوها را بسیار سادهتر کند. کاربر میتواند مبلغ وام، نرخ سود و دوره بازپرداخت را تغییر دهد و تأثیر هرکدام را بر مبلغ قسط مشاهده کند.
این روش بهویژه برای افرادی مفید است که پیش از مراجعه به بانک یا مؤسسه ارائهدهنده تسهیلات، میخواهند یک برآورد اولیه از توان بازپرداخت خود داشته باشند.
سپردهگذاری؛ نرخ سود بهتنهایی کافی نیست
همین موضوع در مورد سپردهگذاری نیز وجود دارد.
وقتی یک بانک یا مؤسسه مالی نرخ سود مشخصی را اعلام میکند، بسیاری از افراد مستقیماً آن نرخ را با گزینههای دیگر مقایسه میکنند.
اما مبلغ سرمایه، مدت سپردهگذاری و نحوه پرداخت سود نیز در نتیجه نهایی مؤثر هستند.
برای مثال، سود یک سرمایه مشخص در یک ماه با سود همان سرمایه طی یک سال متفاوت خواهد بود. همچنین اگر سود بهصورت دورهای پرداخت شود یا به اصل سرمایه اضافه شود، نتیجه محاسبات میتواند تغییر کند.
به همین دلیل، محاسبه سود سپرده پیش از انتخاب یک گزینه میتواند به سرمایهگذار کمک کند مقدار سود مورد انتظار خود را بهتر ارزیابی کند.
این موضوع بهخصوص زمانی اهمیت دارد که اختلاف میان چند گزینه کوچک باشد و تصمیم نهایی بر اساس بازده واقعی گرفته شود.
محاسبهگر مالی آنلاین چه تفاوتی ایجاد میکند؟
انجام بسیاری از محاسبات مالی با استفاده از فرمولهای ریاضی امکانپذیر است. مشکل اینجاست که همه کاربران با فرمولهای مالی آشنا نیستند و حتی در صورت آشنایی، انجام محاسبات چندمرحلهای میتواند زمانبر باشد.
اینجاست که ماشین حساب مالی آنلاین میتواند کاربرد داشته باشد.
کاربر بهجای اینکه فرمول را بهصورت دستی وارد کند، اطلاعات مورد نیاز را در بخشهای مشخص وارد کرده و نتیجه را دریافت میکند.
مزیت اصلی چنین ابزارهایی صرفاً سرعت نیست؛ بلکه امکان مقایسه سناریوهای مختلف نیز اهمیت دارد.
برای مثال میتوان یک وام را با سه دوره بازپرداخت مختلف محاسبه کرد یا میزان سود دو سپرده با نرخهای متفاوت را با یکدیگر مقایسه کرد.
در واقع، محاسبهگر مالی میتواند بخشی از فرآیند تصمیمگیری را از حالت ذهنی به حالت عددی منتقل کند.
چتکه؛ مجموعهای از ابزارهای محاسبات مالی آنلاین
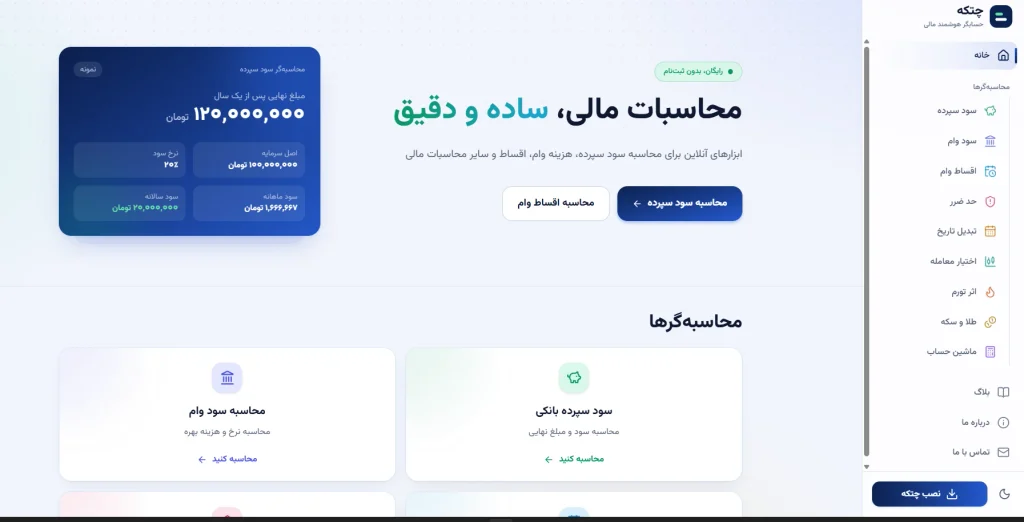
در همین راستا، چتکه مجموعهای از ابزارهای محاسبات مالی را در یک پلتفرم آنلاین گردآوری کرده است.
این مجموعه به جای تمرکز روی یک نوع محاسبه، ابزارهایی را برای نیازهای مختلف کاربران ارائه میکند؛ از محاسبات مرتبط با وام و سپرده گرفته تا ابزارهای مرتبط با سرمایهگذاری و بازارهای مالی.
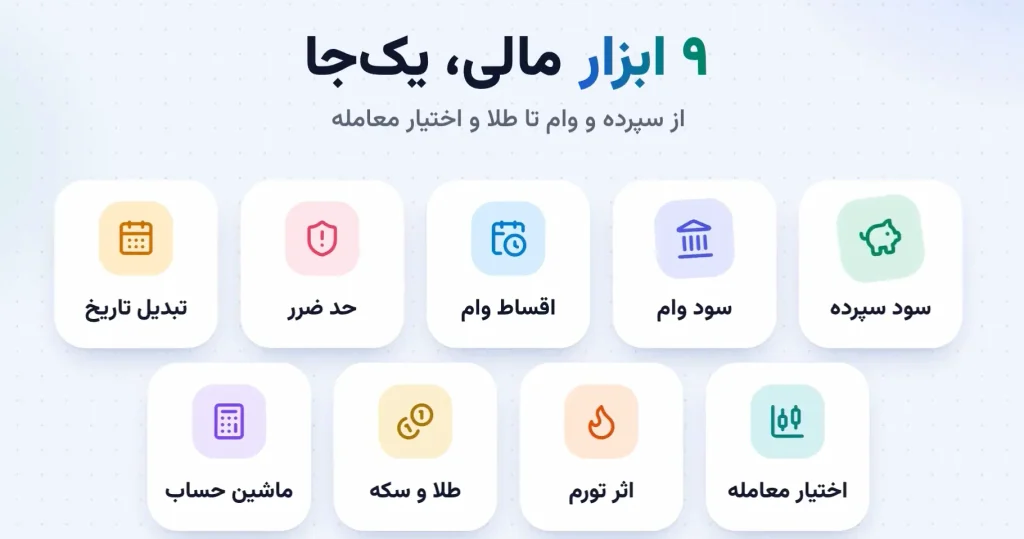
کاربر میتواند از ابزارهای موجود برای محاسبه مواردی مانند سود سپرده، اقساط وام، هزینه واقعی وام، اثر تورم، قیمت طلا و سکه، حد ضرر و حجم معامله و برخی محاسبات تخصصیتر استفاده کند.
هدف چنین مجموعهای این است که کاربر برای هر محاسبه ساده مالی مجبور نباشد به فرمولهای مختلف یا ابزارهای پراکنده مراجعه کند.
محاسبه فقط مخصوص وام و سپرده نیست
وقتی صحبت از محاسبات مالی میشود، معمولاً اولین مواردی که به ذهن میرسند سود بانکی و اقساط وام هستند؛ اما دامنه این محاسبات بسیار گستردهتر است.
اثر تورم بر ارزش پول
یکی از مهمترین محاسبات اقتصادی برای خانوارها و سرمایهگذاران، بررسی اثر تورم بر قدرت خرید است.
برای مثال، مبلغی که امروز برای خرید یک کالا کافی است ممکن است چند سال آینده قدرت خرید مشابهی نداشته باشد.
بنابراین صرفاً نگاهکردن به مبلغ اسمی دارایی نمیتواند ارزش واقعی آن را مشخص کند.
محاسبه اثر تورم به فرد کمک میکند بهتر درک کند تغییر سطح قیمتها چه اثری بر قدرت خرید پول خواهد داشت.
محاسبه ارزش طلا و سکه
طلا یکی دیگر از داراییهایی است که محاسبات مرتبط با آن برای بسیاری از سرمایهگذاران اهمیت دارد.
تفاوت میان طلای نو، طلای دستدوم و انواع سکه باعث میشود محاسبه قیمت نهایی همیشه به سادگی ضرب وزن در قیمت هر گرم نباشد.
وجود ابزارهای اختصاصی برای محاسبه طلا و سکه میتواند روند بررسی قیمت و ارزش دارایی را سادهتر کند.
مدیریت ریسک در معاملات
در بازارهای مالی، محاسبه پیش از معامله اهمیت بیشتری پیدا میکند.
یک معاملهگر حرفهای تنها به دنبال پاسخ این سؤال نیست که «قیمت به کدام سمت حرکت میکند؟»
او باید بداند در صورت اشتباه، چه مقدار از سرمایه خود را در معرض زیان قرار داده است.
به همین دلیل، تعیین حد ضرر و محاسبه حجم معامله یکی از بخشهای مهم مدیریت ریسک محسوب میشود.
ابزارهای محاسباتی میتوانند با دریافت اطلاعاتی مانند سرمایه، میزان ریسک قابل قبول و فاصله حد ضرر، به معاملهگر در تعیین اندازه مناسب موقعیت معاملاتی کمک کنند.
چرا تصمیمگیری عددی بهتر از تصمیمگیری صرفاً احساسی است؟
اقتصاد رفتاری نشان داده است که انسانها همیشه در تصمیمهای مالی کاملاً منطقی عمل نمیکنند.
ترس از دستدادن فرصت، طمع، فشار اجتماعی و هیجان میتوانند روی انتخابهای اقتصادی اثر بگذارند.
یکی از روشهای کاهش تأثیر این عوامل، تبدیل تصمیم به یک مسئله قابل اندازهگیری است.
برای مثال، به جای اینکه بگوییم «این وام قسط خوبی دارد»، میتوان پرسید:
- مبلغ دقیق قسط چقدر است؟
- مجموع بازپرداخت چقدر خواهد بود؟
- چه درصدی از درآمد ماهانه صرف قسط میشود؟
- هزینه واقعی دریافت این تسهیلات چقدر است؟
همین تغییر ساده در نحوه پرسیدن سؤال میتواند کیفیت تصمیم را تغییر دهد.
محاسبهگر جایگزین تحلیل نیست
با وجود تمام مزایای ابزارهای آنلاین، نباید از یک نکته مهم غافل شد: محاسبه با تصمیمگیری یکسان نیست.
یک ماشین حساب میتواند مبلغ قسط را محاسبه کند، اما نمیتواند تشخیص دهد یک وام برای شرایط شخصی فرد مناسب است یا خیر.
همچنین یک محاسبهگر میتواند سود یک سپرده را محاسبه کند، اما درباره ریسک، نقدشوندگی یا فرصتهای سرمایهگذاری جایگزین تصمیم نمیگیرد.
در بازار سرمایه نیز محاسبه حجم معامله به معنای پیشبینی درست قیمت نیست.
بنابراین بهترین استفاده از ابزارهای محاسباتی، قرارگرفتن آنها در کنار تحلیل و شناخت شرایط اقتصادی است.
از محاسبه تا تصمیم؛ یک مرحله فاصله وجود دارد
فرایند منطقی تصمیمگیری مالی را میتوان در چند مرحله ساده خلاصه کرد:
اطلاعات → محاسبه → مقایسه → تحلیل → تصمیم
در مرحله اول اطلاعات مورد نیاز جمعآوری میشود.
در مرحله دوم، اعداد محاسبه میشوند.
در مرحله سوم، گزینههای مختلف با یکدیگر مقایسه میشوند.
سپس عوامل کیفی و ریسکها بررسی میشوند و در نهایت تصمیم گرفته میشود.
مشکل بسیاری از تصمیمهای مالی این است که مرحله دوم حذف میشود و فرد مستقیماً از اطلاعات به تصمیم میرسد.
در چنین شرایطی، ابزارهای محاسباتی میتوانند حلقه مفقوده میان اطلاعات و تصمیم باشند.
آینده محاسبات مالی؛ سادهتر، سریعتر و در دسترستر
با افزایش استفاده از خدمات مالی دیجیتال، انتظار کاربران از ابزارهای مالی نیز تغییر کرده است.
امروز بسیاری از افراد ترجیح میدهند پیش از مراجعه حضوری، ابتدا اطلاعات و اعداد مورد نیاز خود را بهصورت آنلاین بررسی کنند.
پلتفرمهایی مانند چتکه در همین مسیر قرار میگیرند؛ یعنی تبدیل محاسباتی که ممکن است برای کاربر پیچیده یا زمانبر باشند به ابزارهایی ساده و قابل استفاده.
دسترسی آنلاین، امکان استفاده از موبایل و تنوع ابزارها باعث میشود چنین محاسبهگرهایی بتوانند برای طیف گستردهای از کاربران مورد استفاده قرار گیرند.
جمعبندی؛ قبل از تصمیم، حساب کنید
در دنیای مالی، بسیاری از اشتباهها نه به دلیل پیچیدگی بازار، بلکه به دلیل نادیدهگرفتن یک محاسبه ساده اتفاق میافتند.
قسطی که توان پرداخت آن وجود ندارد، سپردهای که بازده واقعی آن با تصور اولیه متفاوت است، وامی که هزینه نهایی آن بیشتر از انتظار است یا معاملهای که حجم آن با میزان ریسک سرمایهگذار تناسب ندارد، همگی نمونههایی هستند که اهمیت محاسبه پیش از تصمیم را نشان میدهند.
استفاده از محاسبهگرهای مالی آنلاین میتواند این مرحله را سادهتر کند.
چتکه با ارائه مجموعهای از ابزارهای مالی، امکان انجام محاسبات مختلف را برای کاربران فراهم کرده است؛ از محاسبه سود سپرده و اقساط وام گرفته تا بررسی هزینه واقعی وام، تورم، طلا و سکه و مدیریت ریسک معاملات.
البته نتیجه هر محاسبه باید در کنار شرایط واقعی بازار، قراردادها و وضعیت مالی فرد بررسی شود.
در نهایت، یک اصل ساده میتواند بسیاری از تصمیمهای مالی را بهتر کند:
قبل از اینکه تصمیم بگیرید، حساب کنید.
این مقاله یک رپورتاژ آگهی است و مسئولیت محتوای ارائه شده و یا خدمات معرفی شده بر عهده مجله خبری تحلیل سبز نمی باشد.
ریحانه قیاسی، یکی از خبرنگاران پرتلاش و بااستعداد مجله خبری است که با نگاهی دقیق و تحلیلی، به پوشش رویدادهای مهم میپردازد. او با تخصص در حوزههای فرهنگی و اجتماعی، و…همواره سعی دارد تا با گزارشهای عمیق و مصاحبههای تأثیرگذار، صدای اقشار مختلف جامعه باشد.
دقت، پشتکار و علاقه فراوان ریحانه به کارش، او را به یکی از اعضای کلیدی تیم تحریریه تبدیل کرده است. او با قلمی روان و حرفهای، به بررسی مسائل روز میپردازد و مقالاتش همواره مورد توجه خوانندگان قرار میگیرد.